

ローン中のバイクでも、登録書類上の所有者が誰かによって売却への進め方は変わります。
 KaitoRiNavi編集部
「ローンが残っている=売れない」と一律に考える必要はありませんが、所有者名義と一括返済額の2つを先に確認しないまま査定に進むと、あとから手続きが止まるケースがあります。
この記事では、バイク買取の制度や各社の利用規約を読み比べた筆者の視点から、所有者名義の確認方法、残債と査定額の関係、所有権解除の進め方、売却後の受取額の考え方まで、判断に必要な情報を順番に整理します。
ローン中のバイク売却で「自分の場合はどう動けばいいか」を判断できる状態をゴールに読み進めてください。
ローン中のバイクでも条件を満たせば売却できる
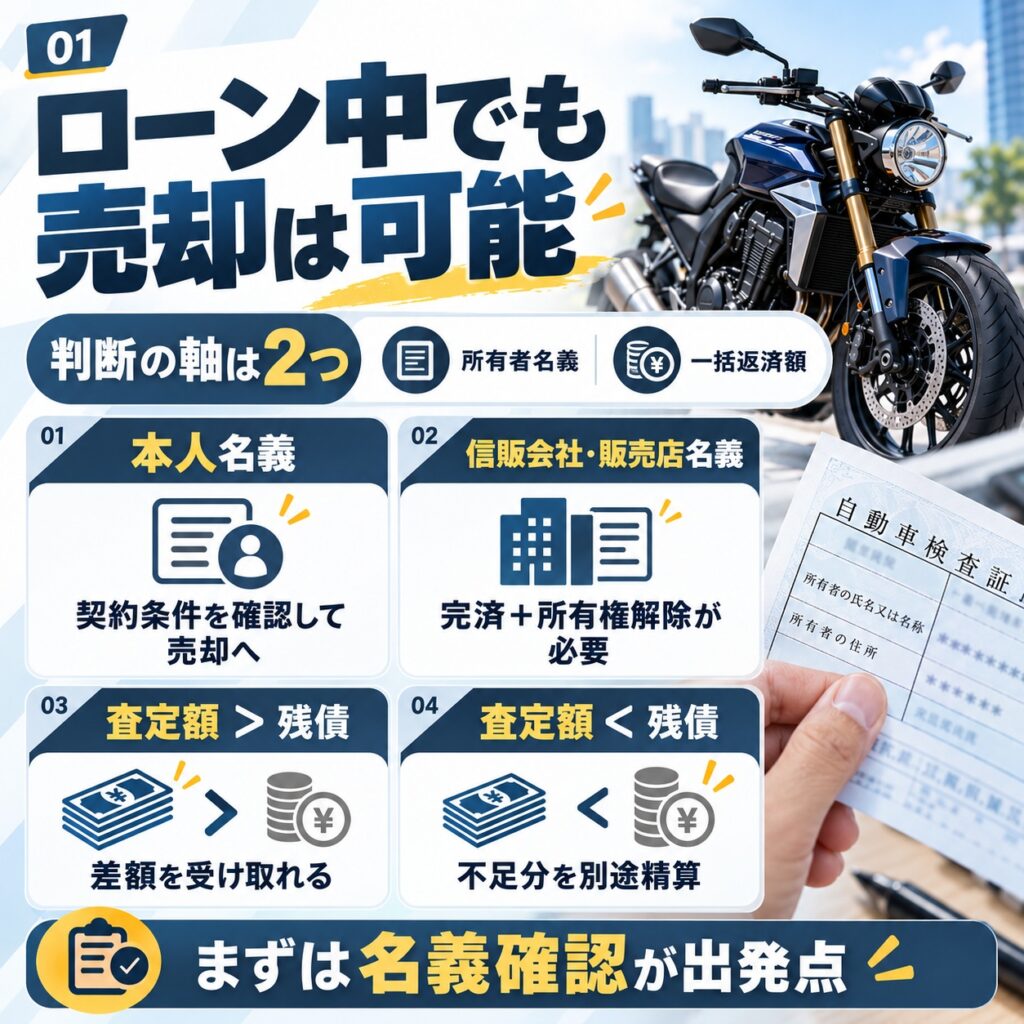
ローン返済中であっても、条件を整えればバイクの売却は可能です。
この2つの確認結果によって、そのまま売却手続きへ進めるケースと、完済や所有権解除が先に必要になるケースに分かれます。
以下の表で、自分がどのパターンに当てはまるかをまず確認してみてください。
| 売却までの考え方 | |
|---|---|
| 所有者が本人名義 | ローン契約の条件を確認したうえで売却手続きを検討できる |
| 所有者が信販会社・販売店名義 | 残債の完済と所有権解除を組み合わせて売却へ進む |
| 査定額が残債を上回る | 売却代金から残債を精算し、差額を受け取れる場合がある |
| 査定額が残債を下回る | 不足額を自己資金などで別途精算する必要がある |
KaitoRiNavi編集部ポイントは、残債の金額だけを見ても判断は完結しないという点です。
所有者欄の名義しだいで手続きの出発点がまったく変わるため、まず名義を確認することがすべての起点になります。
所有者名義による売却手続きの違い
所有者が本人ならローン契約を確認して売却へ進む
登録書類の所有者欄に自分の名前が記載されている場合は、車両の処分権限は本人にあります。
ただし、所有者が本人名義であっても、ローン契約そのものは残っています。
契約書や契約先の規約に、売却時の届出義務や一括返済条件が記載されていることがあるため、ローン会社へ事前に連絡して確認しておくと安心です。
KaitoRiNavi編集部本人名義のケースは、信販会社名義に比べて売却手続き自体はシンプルですが、「名義が自分だからローン残高は関係ない」というわけではありません。
ローン契約は独立して残り続けるため、売却後も毎月の返済義務は継続します。
売却代金で残債を精算するのか、返済を継続するのかは、残債額や返済計画に応じて判断することになります。
信販会社や販売店名義なら完済と所有権解除が必要
所有者欄に信販会社や販売店の名前が記載されている場合は、所有権留保(しょゆうけんりゅうほ)と呼ばれる状態です。
これは、ローンを完済するまで車両の所有権を信販会社側が保持する契約上の仕組みで、この状態では本人の判断だけでは売却手続きを進められません。
この場合に必要な流れは、残債の一括返済を済ませたうえで、信販会社や販売店から所有権解除に必要な書類を取得し、登録上の名義を自分に変更するというものです。
完済しただけで名義が自動的に切り替わるとは限らないため、契約先に所有権解除の手続き方法を確認することが欠かせません。
なお、一部の買取店では、査定額をローン残債の返済に充当する形で精算を代行するサービスを提供しています。
ただし、この代行はあくまで買取店ごとのサービスであり、利用条件や審査が伴う場合があります。
KaitoRiNavi編集部「買取店に任せれば残債は無条件で消える」というわけではない点は、あらかじめ理解しておいたほうがよいでしょう。
売却前に所有者とローン残債を確認する
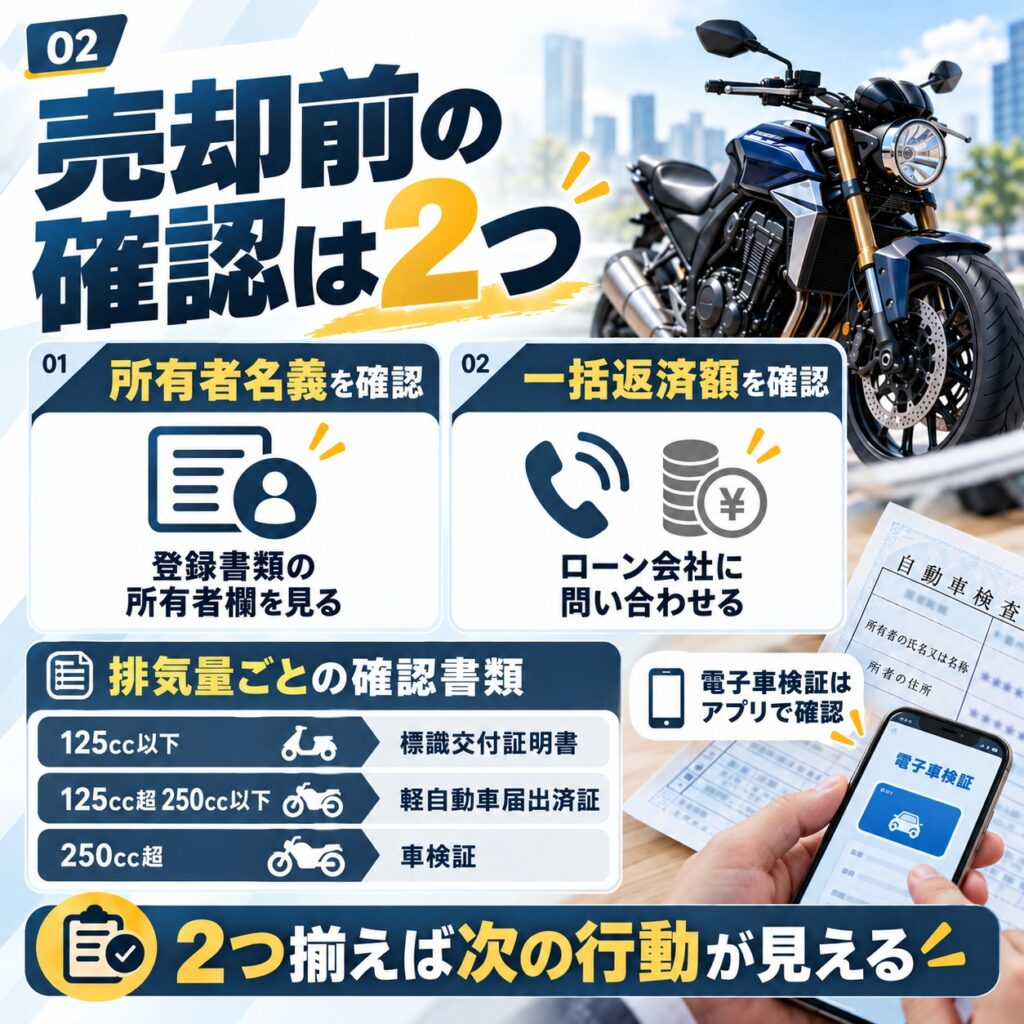
所有者の名義によって手続きの流れが分かれることがわかったところで、次に必要なのは実際の確認作業です。
確認するのは、登録書類に記載された所有者と、ローン会社に問い合わせる一括返済額の2つだけです。
KaitoRiNavi編集部この2つが揃えば、自分のケースで何が必要かが見えてきます。
売却前に確認する2つの情報
登録書類を見て現在の所有者を確認する
バイクの所有者を確認する方法は、排気量区分によって異なります。
手元にある登録書類の所有者欄を見ることが最初のステップです。
| 確認する書類 | 登録・手続き窓口 | |
|---|---|---|
| 125cc以下(原付) | 標識交付証明書 | 市区町村の窓口 |
| 125cc超250cc以下(軽二輪) | 軽自動車届出済証 | 運輸支局 |
| 250cc超(小型二輪) | 車検証(自動車検査証) | 運輸支局 |
250cc超のバイクについては、2023年1月から車検証が電子化されています。
電子車検証では、所有者の氏名・住所が券面に印刷されないため、ICタグの情報を読み取る必要があります。
国土交通省の電子車検証特設サイトで案内されている車検証閲覧アプリを使えば、スマートフォンやPCから所有者情報を確認できます。
所有者欄に信販会社名や販売店名が記載されていれば、所有権留保の状態です。
自分の名前が記載されていれば、本人名義として売却手続きの検討に進められます。
ローン会社に一括返済額を確認する
所有者を確認できたら、次はローン会社(信販会社)に連絡して、現時点での一括返済額を確認します。
毎月の残高と一括返済額は異なる場合があり、早期完済に伴う手数料や利息の調整が入ることもあるため、正確な金額はローン会社への問い合わせが必要です。
この一括返済額がわかると、そのあとに受ける査定額と比較して「差額がプラスか、マイナスか」を判断できるようになります。
問い合わせ先や照会方法は信販会社ごとに異なるため、契約書に記載された連絡先や、信販会社の公式サイトで案内されている窓口から確認してください。
査定額と残債の差で受取額が決まる
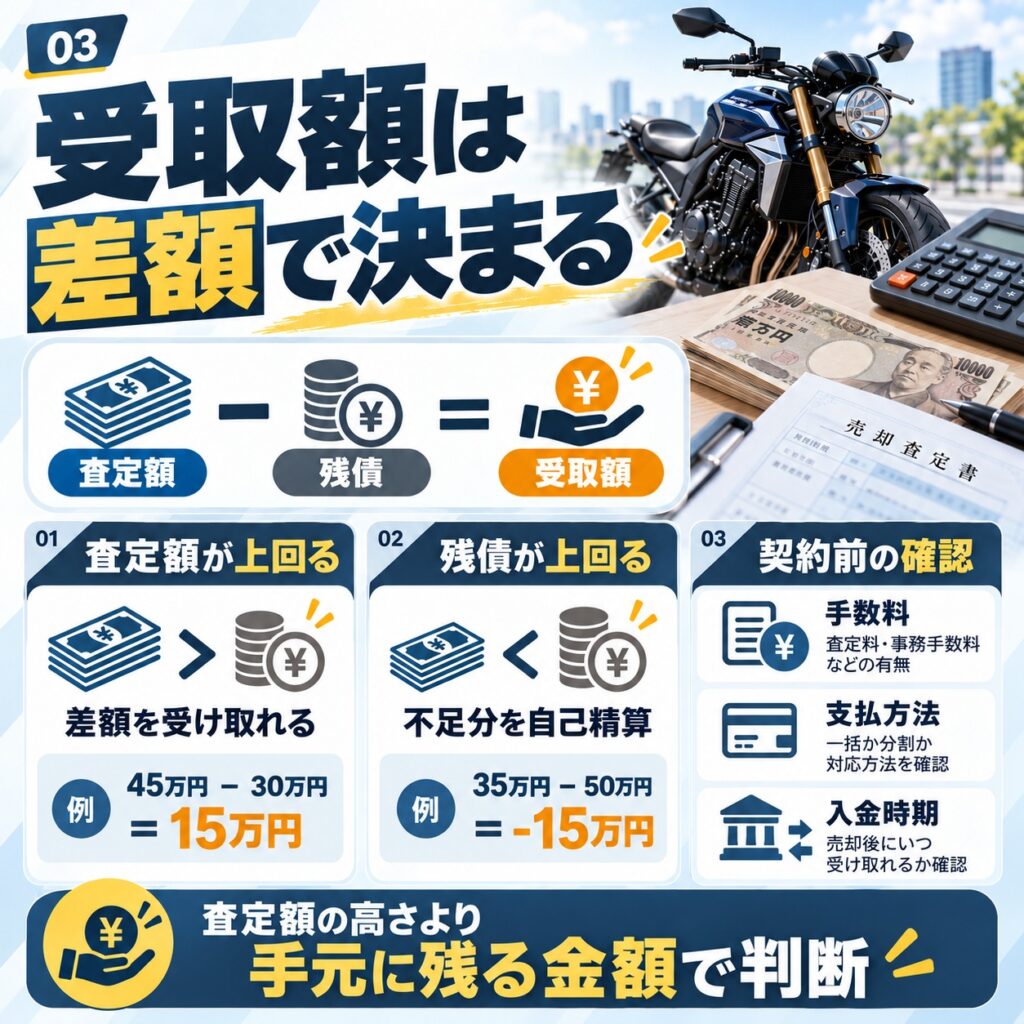
所有者名義と一括返済額を確認したら、いよいよ査定に進みます。
ここで重要なのは、査定額そのものではなく、査定額から残債を差し引いた結果がプラスかマイナスかという点です。
KaitoRiNavi編集部提示された査定額がいくら高くても、残債と精算した後に手元にいくら残るか(あるいはいくら持ち出すか)が本当の判断基準になります。
査定額と残債の差による判断
査定額が残債を上回れば差額を受け取れる
たとえば一括返済額が30万円で、査定額が45万円であれば、差額の15万円が売却者の受取分になる計算です。
ただし、実際の受取額は手数料の有無や支払方法によっても変わるため、この計算はあくまで目安として捉えてください。
買取店が残債精算を代行する場合は、査定額からローン会社への返済額が差し引かれ、残った金額が売却者に支払われる流れが一般的です。
支払いのタイミングや方法は買取店ごとに異なり、銀行振込で後日対応となるケースも少なくありません。
査定額が残債を下回れば不足分の精算が必要
査定額が一括返済額を下回った場合は、不足分を自己資金で補てんする必要があります。
たとえば一括返済額が50万円で査定額が35万円であれば、差額15万円の持ち出しが発生する計算です。
一部の買取店では、不足分を新たなローンに組み替えるサービスを案内していることがありますが、これは信用審査を伴うため、利用できるかどうかは個人の条件によります。
組み替えローンを利用する場合は金利負担が加わるため、総支払額がどの程度増えるかも合わせて確認しておくのが賢明です。
査定額が残債を大きく下回るケースでは、売却のタイミング自体を見直すという判断もあり得ます。
査定額は車両の状態や市場の需給で変動するため、現時点の金額だけで焦って判断する必要はありません。
ローン中のバイクを売却する手順
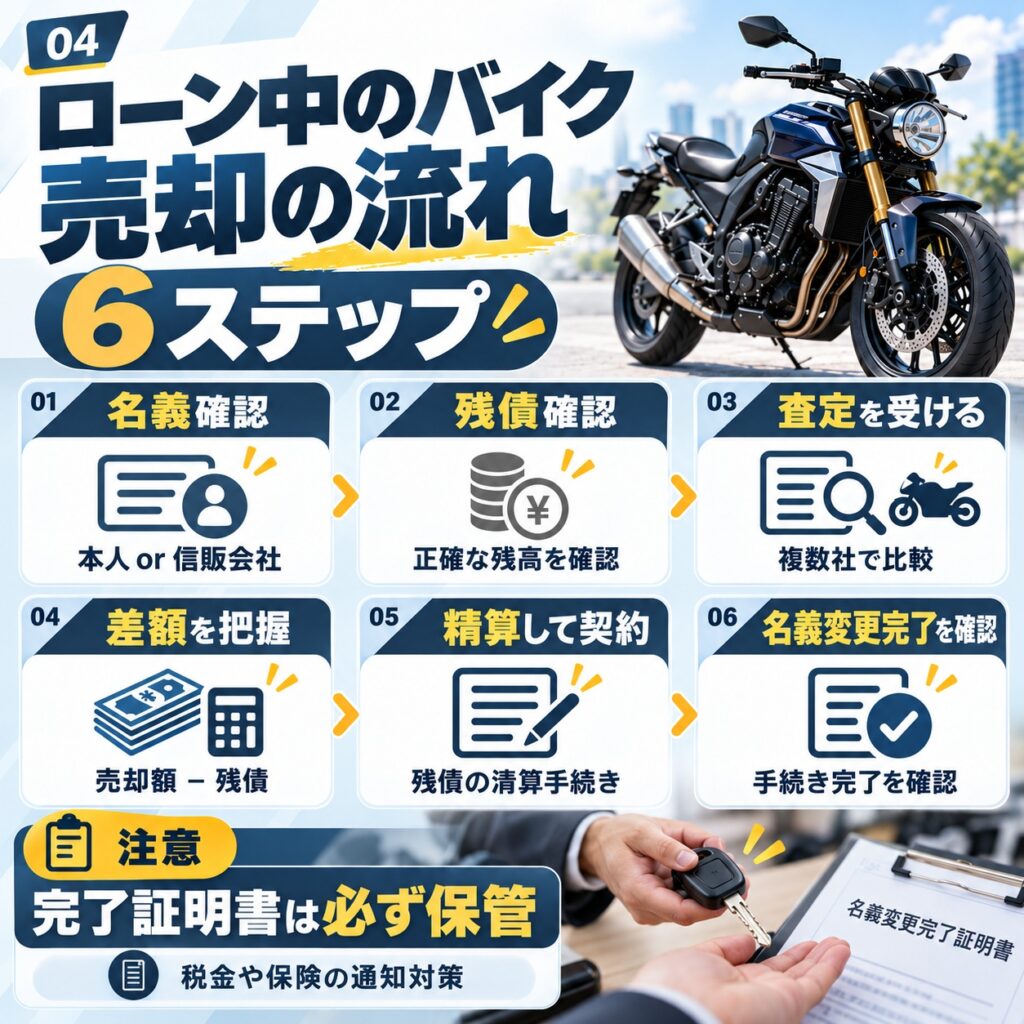
ここまで確認してきた内容を踏まえると、ローン中のバイク売却は以下のような流れで進みます。
- 登録書類で所有者名義を確認する
- ローン会社に一括返済額を照会する
- 買取店で査定を受ける
- 査定額と残債を比較し、受取額または不足額を把握する
- 残債の精算方法を決め、売却契約を結ぶ
- 所有権解除・名義変更の手続きを進める
- 名義変更完了の証明書を受け取って保管する
KaitoRiNavi編集部特に見落としやすいのが、最後の完了証明書の受領です。
車両を引き渡した時点で安心してしまいがちですが、登録上の名義変更が完了するまでは、税金や保険の通知が届き続ける可能性があります。
バイクにかかる軽自動車税は毎年4月1日時点の所有者に課税され、月割での還付はありません。
名義変更の完了時期によっては、売却した翌年度の税金が課税されることもあるため、完了書類を必ず受け取って保管しておいてください。(参考:総務省 軽自動車税の課税基準 ※各市区町村の案内に準じます)
所有権解除は完済後の必要書類を確認する
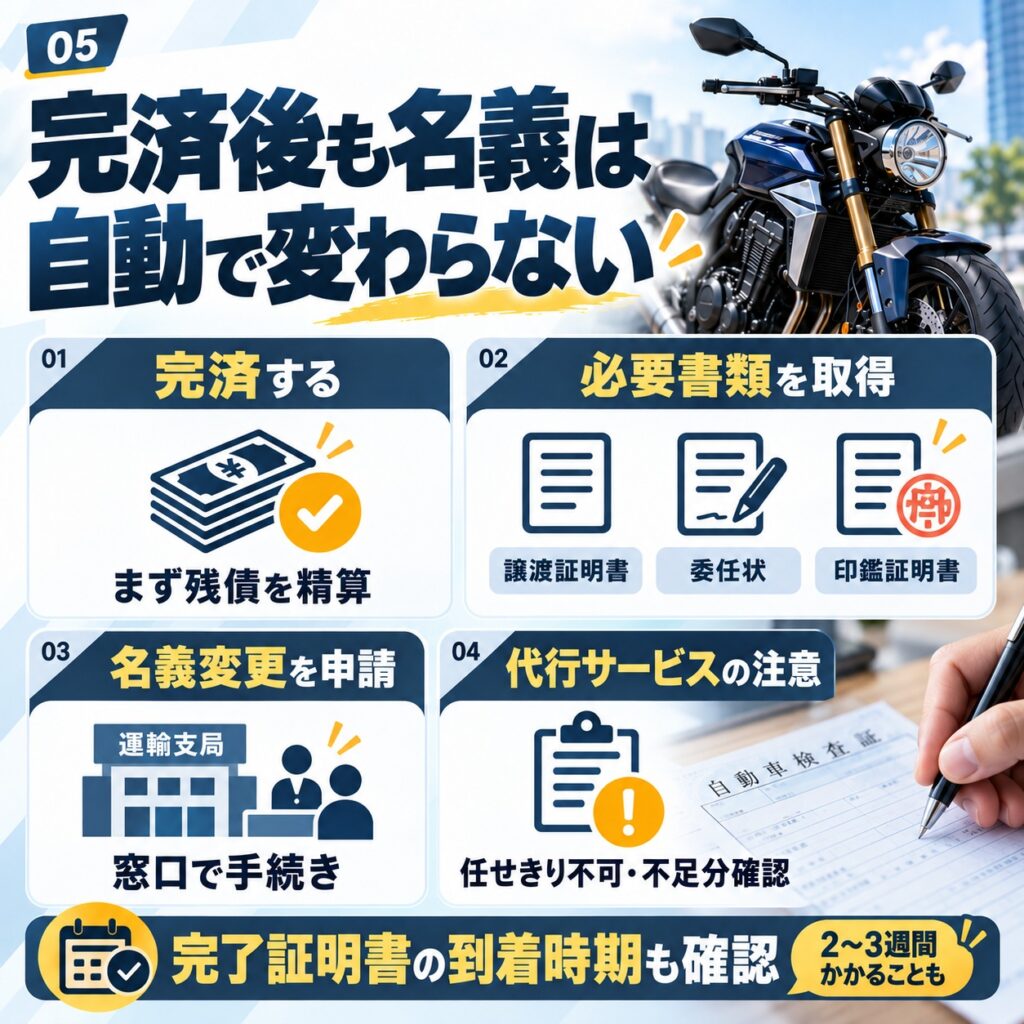
所有者欄が信販会社や販売店名義になっている場合、残債を完済しただけでは登録上の名義は変わりません。
完済後に信販会社から所有権解除に必要な書類(譲渡証明書、委任状、印鑑証明書など)を取り寄せ、運輸支局または市区町村の窓口で名義変更の手続きを行う必要があります。
国土交通省東北運輸局の案内によると、250cc超の小型二輪車の名義変更では、旧所有者の譲渡証明書や、所有者の変更経緯がわかる書類が必要とされています。
KaitoRiNavi編集部信販会社から届く書類の内容や発送までの日数は会社ごとに異なるため、完済手続きの際に所有権解除の流れもあわせて確認しておくとスムーズです。
買取店が残債精算や手続きを代行する場合もある
大手の買取店では、残債精算から所有権解除、名義変更までを一括で代行するサービスを提供していることがあります。
売却者にとっては手間が大幅に省ける仕組みですが、この代行サービスには注意すべき点があります。
まず、代行を利用するにも、売却者本人が信販会社への連絡やローン契約の情報提供を行う場面は残ります。
すべてを買取店に任せきりにできるわけではありません。
また、査定額で残債を賄えない場合は、不足分の精算が前提になります。
不足分を新たなローンに組み替えるサービスを提供している買取店もありますが、これは信用審査を伴うサービスであり、誰でも無条件で利用できるものではありません。
KaitoRiNavi編集部契約上の義務としての残債完済と、買取店の代行サービスは性質が異なるものとして分けて考えたほうが、あとから想定外の出費で困ることを防げます。
名義変更完了後の証明書についても、買取店に依頼する場合は、発送時期や届け先を事前に確認しておいてください。
完了証明書が届くまでの期間は店舗によって異なり、2〜3週間程度かかることもあります。
ローン中に乗り換える場合も旧車の残債を先に整理する
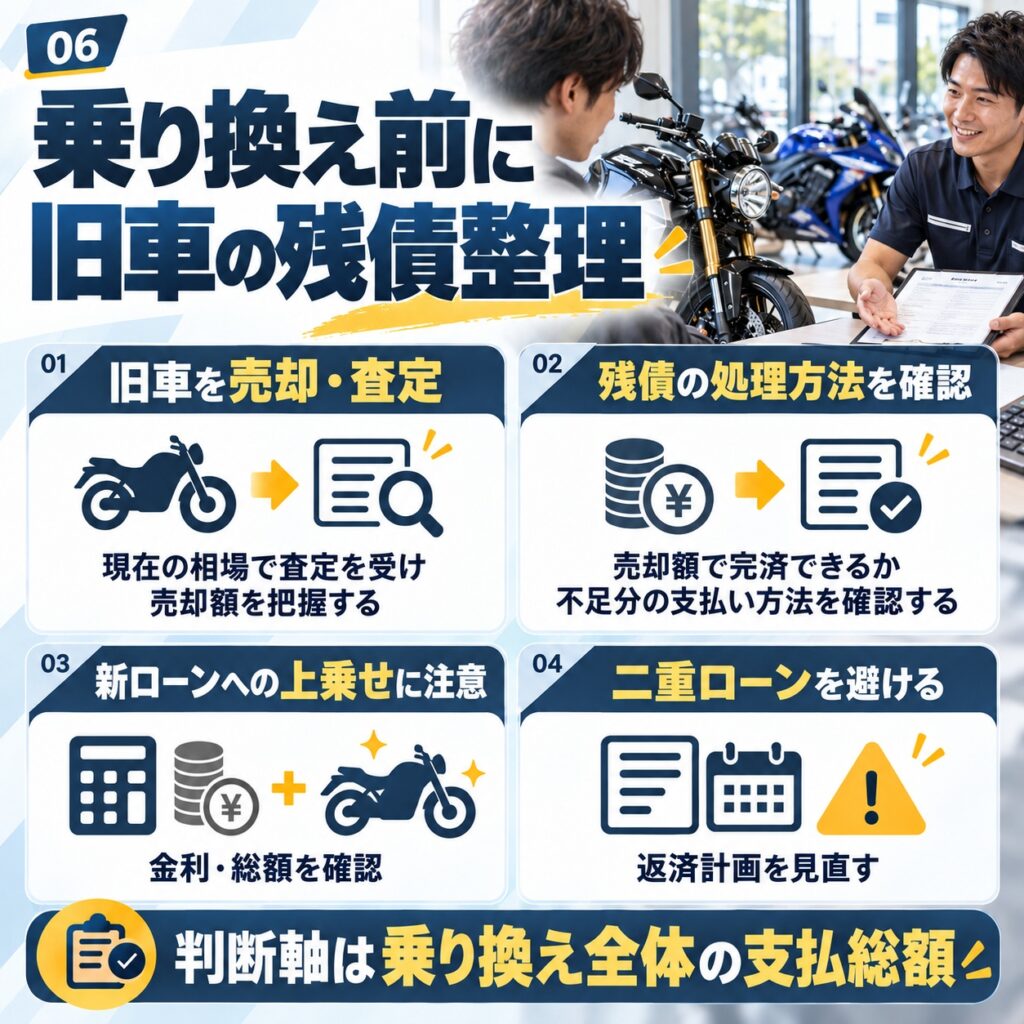
今のバイクを売却して新しいバイクに乗り換えたいという場合も、まず旧車の残債処理を済ませることが先決です。
旧車の残債が残ったまま新しいバイクのローンを組むと、二重のローン返済が発生するほか、旧車の残債を新車のローンに上乗せする場合は、総支払額と金利負担が大きくなる点に注意が必要です。
乗り換え先の販売店やローン会社が、旧車の残債処理と新車のローンをまとめて提案してくるケースもあります。
こうした提案自体は珍しくありませんが、旧車の残債がどう処理されるのか、金利は新規分と合算されるのか、総支払額はいくらになるのかを分けて確認しておくことが大切です。
KaitoRiNavi編集部「乗り換え全体でいくら支払うか」を把握したうえで判断すれば、あとから返済計画に無理が生じるリスクを減らせます。
売却契約前に精算方法と入金時期を確認する
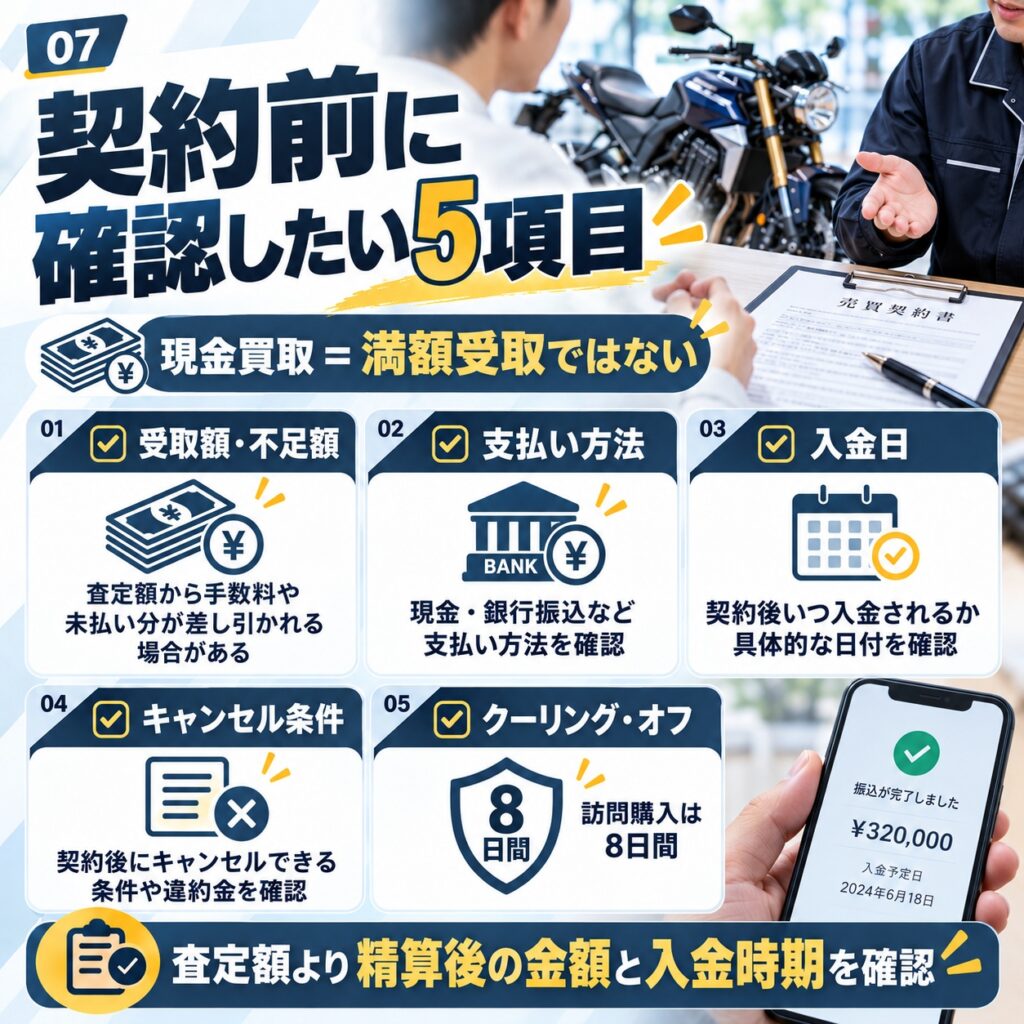
査定額に納得して売却を決める前に、精算方法と入金スケジュールの確認を済ませておくことをおすすめします。
特に、ローン中のバイクを売却する場合は、信販会社への返済手続きや所有権解除の書類確認が間に入るため、通常の売却と比べて入金までの日数が長くなることがあります。
売却契約がどの時点で成立するか(口頭合意か、書面への署名か)、契約成立後のキャンセルに違約金が発生するかどうかも、契約前に確認しておきたいポイントです。
なお、出張買取のように業者が自宅に訪問して買い取る場合は、特定商取引法の「訪問購入」に該当する可能性があります。
KaitoRiNavi編集部万が一トラブルが生じた場合は、消費者ホットライン(188)に相談できることも覚えておいてください。(参考:国民生活センター クーリング・オフ)
「現金買取」と残債精算後の受取額は分けて考える
買取店の広告などで「現金買取」という表現を目にすることがありますが、ローン中のバイクの場合、この表現をそのまま受け取ると実態と異なることがあります。
ローン残債がある場合、査定額の全額がそのまま手元に入るわけではありません。
査定額から残債の精算額を差し引いた残りが、売却者の受取分です。
KaitoRiNavi編集部さらに、所有権留保の車両は書類確認や信販会社への返済手続きが発生するため、支払いが即日現金ではなく後日の銀行振込になるケースもあります。
査定額の提示を受けた段階で確認しておきたいのは、以下の3点です。
- 精算後の受取額(または不足額)はいくらか
- 支払い方法は現金か振込か
- 入金日はいつか
査定額の高さだけで判断するのではなく、精算後に手元に残る金額と入金時期を把握してから契約を進めるのが、ローン中のバイク売却では特に大切な考え方です。
まとめ
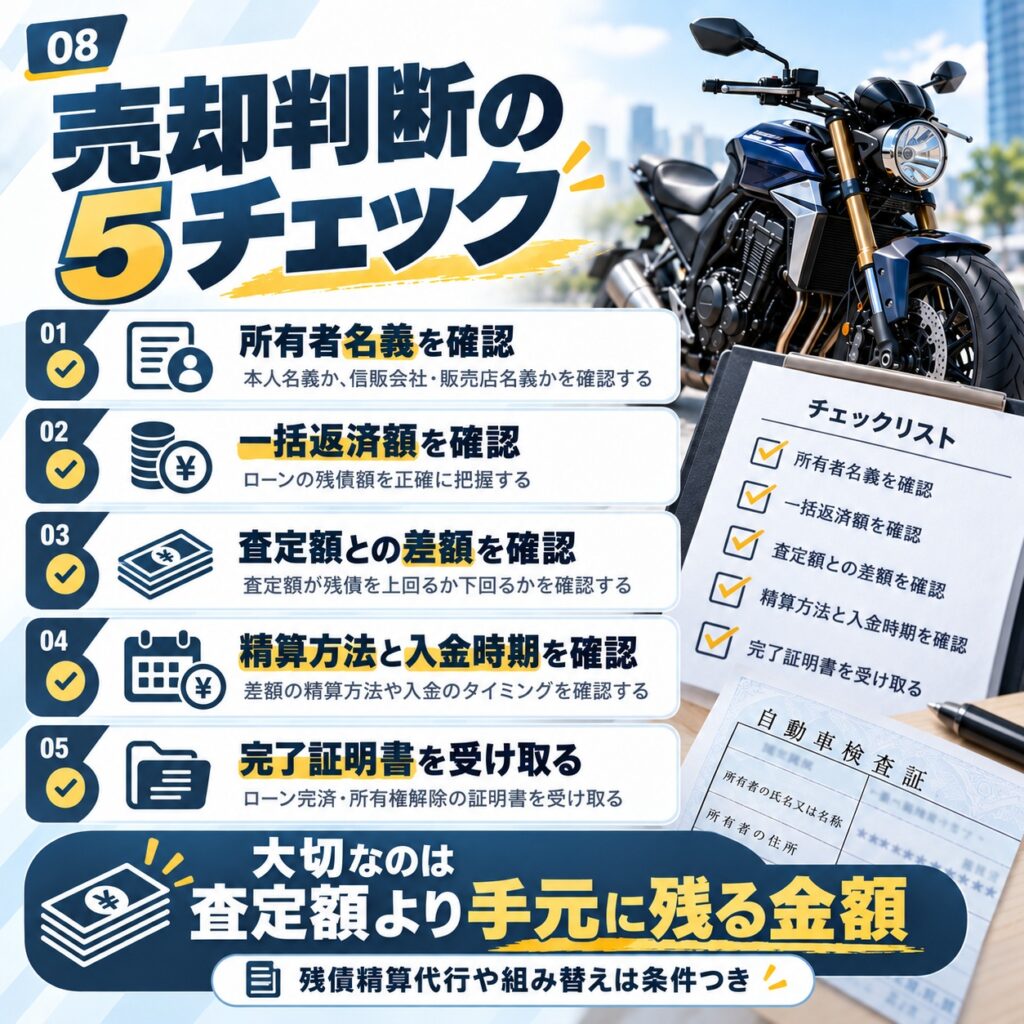
ローン中のバイク売却は、「ローンがあるから売れない」と諦めるものでも、「買取店に任せれば全部解決する」と楽観するものでもありません。
この記事で整理した判断の順番をあらためて示します。
| 確認すること | |
|---|---|
| 1. 所有者名義の確認 | 車検証・届出済証の所有者欄が本人か、信販会社・販売店か |
| 2. 一括返済額の確認 | ローン会社に現時点の一括返済額を照会する |
| 3. 査定と差額の確認 | 査定額から残債を引いた「受取額」または「持ち出し額」を把握する |
| 4. 精算方法と入金時期 | 支払い方法、入金日、手数料の有無を契約前に確認する |
| 5. 完了証明書の受領 | 名義変更・所有権解除の完了書類を受け取って保管する |
買取店の残債精算代行やローン組み替えは便利なサービスですが、あくまで審査や条件を伴うものです。
制度上の原則としての残債完済・所有権解除と、店舗独自のサービスは分けて理解したうえで活用してください。
KaitoRiNavi編集部筆者がこの記事を通じて最も伝えたいのは、査定額の大きさよりも、精算後に手元に残る金額(あるいは持ち出す金額)で判断するという視点です。
登録書類とローン残高、この2つを手元に用意してから動き出せば、自分のケースに合った売却方法を冷静に選べるはずです。